

Lợi nhuận ngành Chứng khoán quý III giảm 43%
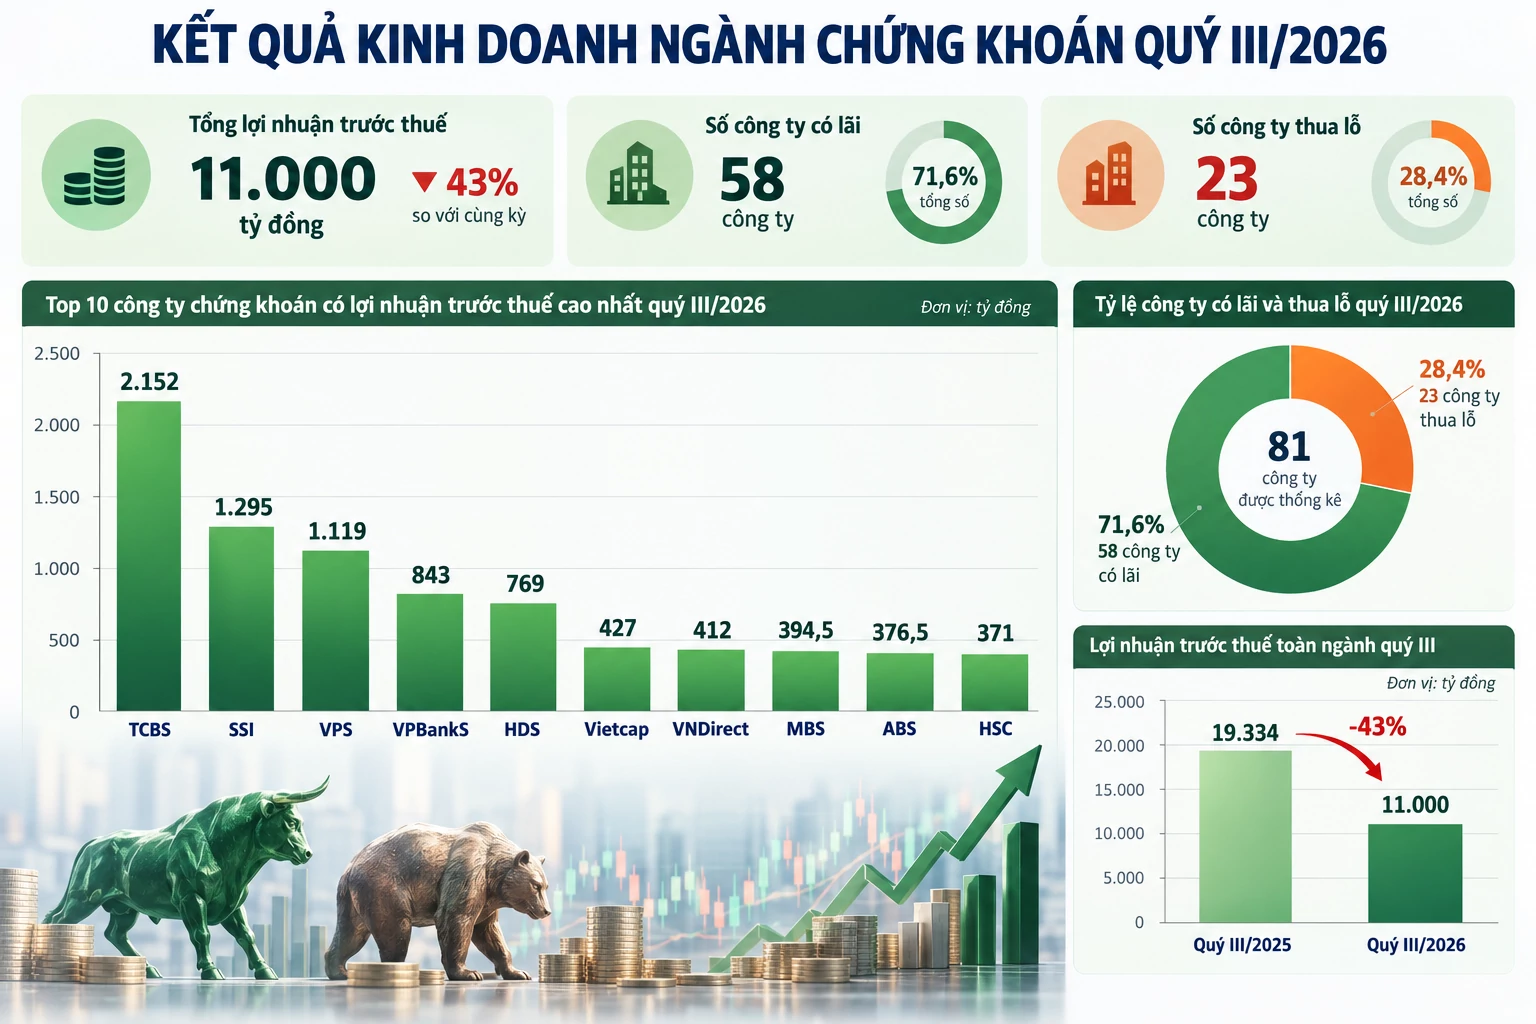
Thống kê đến ngày 23/10 cho thấy, trong 81 công ty chứng khoán đã công bố báo cáo, 58 đơn vị có lãi, chiếm gần 72%; 23 công ty còn lại thua lỗ.
 |
| Thiết kế có hỗ trợ của AI. |
Nhóm dẫn đầu giữ phong độ, nhiều tên tuổi lớn đi lùi
Thống kê đến ngày 23/10 cho thấy, trong 81 công ty chứng khoán đã công bố báo cáo, 58 đơn vị có lãi, chiếm gần 72%; 23 công ty còn lại thua lỗ.
Trong bức tranh kém sáng ấy, lợi nhuận càng dồn về nhóm đầu ngành. Ba công ty lớn nhất là TCBS, SSI và VPS lãi tổng cộng 4.566 tỷ đồng, chiếm khoảng 41,5% lợi nhuận toàn nhóm.
TCBS là điểm sáng hiếm hoi. Công ty lãi trước thuế 2.152 tỷ đồng, tăng 6% và là mức cao nhất từ khi hoạt động. Phần lớn những cái tên lớn khác không giữ được nhịp tăng trưởng này. SSI (báo cáo riêng) lãi 1.295 tỷ đồng, giảm 27%. VPS giảm 20%, còn 1.119 tỷ. VNDirect giảm 65%, còn 412 tỷ, khi mảng môi giới lao dốc. HSC cũng giảm 33%, còn 371 tỷ đồng.
Đáng chú ý nhất là VIX. Từ mức lãi 3.048 tỷ đồng cùng kỳ năm ngoái, quý này công ty chỉ còn khoảng 192 tỷ, giảm 94%, chủ yếu do tự doanh kém hiệu quả. Ở nhóm nhỏ hơn, một số đơn vị gần như mất trắng lợi nhuận. DSC chỉ lãi hơn 4 tỷ đồng, giảm khoảng 98% so với mức 168 tỷ cùng kỳ. VBSE lãi sau thuế chưa đến 5 tỷ đồng, cũng giảm 98%.
Dù vậy, vẫn có những công ty đi ngược xu hướng. HDS lãi 769 tỷ đồng, gấp hơn 3 lần cùng kỳ. ABS tăng hơn 6,5 lần, lên 376 tỷ. LPBS tăng 43%, OCBS và Maybank cùng tăng 13%. Chứng khoán Stanley Brothers (SBSI) lãi hơn 51 tỷ đồng, đảo chiều từ khoản lỗ hơn 4 tỷ cùng kỳ.
Nguyên nhân chính khiến lợi nhuận toàn ngành đi xuống nằm ở thanh khoản. Giá trị giao dịch bình quân trên HoSE quý III chỉ còn khoảng 17.000 tỷ đồng mỗi phiên. Tháng gần nhất, con số này tiếp tục lùi xuống dưới 15.000 tỷ đồng, bất chấp việc thị trường vừa được FTSE Russell nâng hạng.
Giao dịch thưa thớt kéo doanh thu môi giới giảm mạnh. Tại MBS, nguồn thu này giảm khoảng 65%, còn 128 tỷ đồng, khiến mảng môi giới lỗ gộp. HSC giảm 70%, còn 152 tỷ. Vietcap giảm khoảng một nửa, còn 187 tỷ đồng.
Khi môi giới hụt thu, cho vay ký quỹ trở thành điểm tựa. HSC thu 758 tỷ đồng lãi từ cho vay và phải thu, tăng 18%. MBS đạt hơn 487 tỷ, tăng 19%. Vietcap thu hơn 472 tỷ, tăng 51%. KAFI cũng ghi nhận lãi cho vay tăng hơn 51%, dư nợ ký quỹ lập kỷ lục mới trên 12.300 tỷ đồng.
Nhờ nền tảng tốt từ nửa đầu năm, lũy kế 9 tháng của nhiều công ty vẫn cao hơn cùng kỳ. TCBS lãi 5.708 tỷ đồng, tăng 13%. VPS đạt 4.044 tỷ, tăng 27%. SSI và VPBankS cùng tăng 8%. HDS lãi 2.241 tỷ, gấp 3,6 lần. Ngược lại, VIX chỉ lãi 424 tỷ sau 9 tháng, giảm 92%, còn SHS giảm 55%.
Quý IV chờ lãi suất hạ nhiệt
Bước vào quý cuối năm, triển vọng của ngành phụ thuộc lớn vào lãi suất và dòng tiền. SGI Capital dự báo thị trường có thể chịu thêm áp lực, khi nhu cầu thanh khoản cuối năm tăng và nhiều khoản vay, khoản đầu tư đến hạn tất toán. Quỹ này xếp chứng khoán vào nhóm ngành nhạy cảm với lãi suất, có thể đã đi qua đỉnh tăng trưởng lợi nhuận.
Theo SGI Capital, rủi ro lớn nhất là dư nợ margin ở mức rất cao trong khi thanh khoản yếu. Nếu lãi suất huy động tiếp tục tăng, một bộ phận nhà đầu tư có thể rút vốn, làm tăng nguy cơ bán giải chấp. Cuối quý II, dư nợ margin tại 80 công ty chứng khoán đã vượt 446.000 tỷ đồng, tăng 11,2% so với cuối năm 2025.
Ngay cả mảng cho vay, điểm tựa của quý III, cũng khó giữ biên lợi nhuận cao. Chứng khoán Quốc gia (NSI) cho rằng lợi nhuận ngành có thể tăng chậm hơn tốc độ mở rộng margin. Lãi suất huy động cao, cộng với cạnh tranh thị phần, khiến các công ty khó nâng lãi suất cho vay.
Tuy vậy, thị trường đã xuất hiện tín hiệu hỗ trợ. Ngày 21/10, Ngân hàng Nhà nước ban hành công văn yêu cầu các ngân hàng thương mại quyết liệt giảm mặt bằng lãi suất. Ngay trong ngày, VN-Index có phiên tăng mạnh nhất 6 tháng, với nhóm ngân hàng dẫn dắt. Giới đầu tư hiện chờ thêm quyết định lãi suất của Fed, dự kiến công bố rạng sáng 29/10 theo giờ Việt Nam.
Về dài hạn, nâng hạng vẫn là động lực đáng kỳ vọng. Việt Nam chính thức lên nhóm thị trường mới nổi thứ cấp của FTSE Russell từ ngày 21/9. Dòng vốn ngoại chưa bùng nổ như kỳ vọng và khối ngoại vẫn bán ròng, nhưng sự kiện này mở ra quá trình định giá lại thị trường. Theo VinaCapital, P/E dự phóng năm 2026 của Việt Nam ở mức hơn 12 lần, thấp hơn Thái Lan và Malaysia.
VPBankS Research dự báo lợi nhuận sau thuế cả năm 2026 của nhóm công ty chứng khoán được theo dõi vẫn tăng gần 15%. Với lợi nhuận 9 tháng đã cao hơn cùng kỳ, nhiều công ty đầu ngành có lợi thế để về đích. Dù vậy, áp lực vẫn không nhỏ. MBS mới hoàn thành 61% kế hoạch lãi trước thuế 1.850 tỷ đồng, nên quý IV cần lãi khoảng 710 tỷ, gần gấp đôi quý III.