

Thị trường chứng khoán tháng 11/2026: Phép thử từ lãi suất và dòng tiền
VN-Index khép lại tháng 10/2026 với tháng giảm điểm thứ hai liên tiếp, thanh khoản thu hẹp và khối ngoại tiếp tục bán ròng. Trong bối cảnh triển vọng tăng trưởng kinh tế vẫn tạo dư địa cho thị trường, diễn biến lãi suất quốc tế, thanh khoản và sức mua sẽ là những yếu tố cần theo dõi trong tháng 11.
 |
| Thị trường chứng khoán tháng 11/2026 theo dõi dòng tiền và diễn biến lãi suất. |
Khi triển vọng tăng trưởng chưa đủ tạo sức mua
Thị trường chứng khoán Việt Nam bước vào tháng 11 với diễn biến đáng chú ý: VN-Index chưa xuất hiện một nhịp giảm sâu mới, nhưng lực cầu vẫn cần được củng cố để tạo nền tảng cho đà phục hồi bền vững.
Theo báo cáo chiến lược tuần ngày 2/11 của Chứng khoán Mirae Asset Việt Nam, VN-Index kết thúc tuần cuối tháng 10 tại 1.741,62 điểm, giảm 1,83% so với tuần trước. Áp lực chốt lời gia tăng sau nhịp hồi phục khoảng 4% của tuần liền trước, trong khi khối ngoại bán ròng hơn 2.500 tỷ đồng, nối dài chuỗi bán ròng lên 6 phiên liên tiếp. Thanh khoản thị trường giảm khoảng 12% so với tuần trước, xuống dưới 12.000 tỷ đồng mỗi ngày.
Những diễn biến này cho thấy việc đánh giá xu hướng thị trường không thể chỉ dựa vào biến động điểm số. Sau nhịp hồi phục, dòng tiền chưa quay lại đủ mạnh để hấp thụ lượng cung, đặc biệt tại các nhóm cổ phiếu vốn hóa lớn. Khi thanh khoản chưa cải thiện rõ nét và giao dịch của khối ngoại vẫn duy trì trạng thái bán ròng, khả năng giữ nhịp tăng của thị trường phụ thuộc nhiều hơn vào diễn biến của các cổ phiếu dẫn dắt, trong khi sức mua trên diện rộng cần thêm thời gian để được xác nhận.
Một nhịp tăng của chỉ số có thể được hỗ trợ bởi một số cổ phiếu có tỷ trọng lớn, nhưng chưa đủ để khẳng định tâm lý và mức độ sẵn sàng chấp nhận rủi ro của nhà đầu tư đã cải thiện. Độ bền của xu hướng sẽ được củng cố khi thanh khoản phục hồi, lượng cung được hấp thụ và nhiều nhóm ngành cùng tham gia vào nhịp tăng.
Vì vậy, vấn đề cần theo dõi trong tháng 11 không chỉ là khả năng duy trì các ngưỡng điểm kỹ thuật, mà còn là việc dòng tiền có mở rộng từ một số cổ phiếu dẫn dắt sang nhiều nhóm ngành hay không. Đây là yếu tố quan trọng để đánh giá mức độ lan tỏa và tính bền vững của xu hướng thị trường.
Lãi suất và thanh khoản định hình xu hướng thị trường
Trong tháng 10, Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương châu Âu (ECB) cùng giữ nguyên lãi suất. Tuy nhiên, thị trường vẫn đặt cược vào khả năng hai ngân hàng trung ương tăng thêm 0,25 điểm phần trăm trong tháng 12, trong bối cảnh áp lực lạm phát chưa giảm rõ rệt.
Tại Mỹ, chỉ số giá chi tiêu tiêu dùng cá nhân (PCE) tháng 9 tăng 3,6% so với cùng kỳ, cao hơn mức 3,4% của tháng trước, trong khi PCE lõi tăng 3,1%. Tăng trưởng kinh tế vẫn tương đối vững, khiến khả năng nới lỏng chính sách tiền tệ cần được đánh giá thận trọng. Dù lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm giảm về 4,93% ngày 30/10, thấp nhất trong bảy tuần, diễn biến chi phí vốn vẫn là yếu tố cần theo dõi khi lợi suất còn ở mức cao và triển vọng chính sách phụ thuộc vào các dữ liệu kinh tế sắp công bố.
Trong nước, lãi suất liên ngân hàng diễn biến phân hóa. Đến ngày 29/10, lãi suất qua đêm giảm còn 3,74%, nhưng các kỳ hạn một tuần, hai tuần và ba tháng lần lượt tăng lên 5,19%, 5,49% và 7,56%. Trong tuần cuối tháng 10, Ngân hàng Nhà nước bơm ròng 28.200 tỷ đồng qua nghiệp vụ thị trường mở.
|
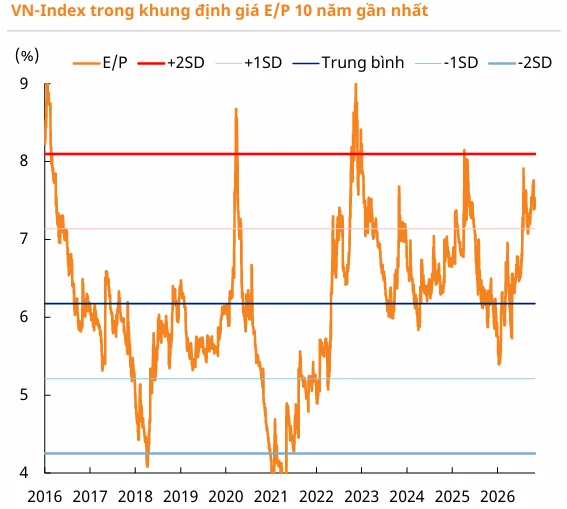
| E/P của VN-Index đang tiến gần vùng +1 độ lệch chuẩn trong khung định giá 10 năm. Nguồn: Mirae Asset Việt Nam, dữ liệu Bloomberg cập nhật đến ngày 30/10/2026. |
Tác động đối với thị trường chứng khoán không chỉ nằm ở chi phí vốn của doanh nghiệp, mà còn ở mức sinh lời mà nhà đầu tư yêu cầu khi phân bổ tài sản. Khi lãi suất tiền gửi duy trì ở mức tương đối cao, sức hấp dẫn của cổ phiếu sẽ gắn với triển vọng lợi nhuận và mức định giá, đồng thời phải được xem xét trong tương quan với rủi ro biến động giá.
Theo số liệu được Chứng khoán Mirae Asset Việt Nam công bố, tỷ suất lợi nhuận trên giá của VN-Index (E/P) ở mức 7,53%, gần tương đương mức lãi suất tiền gửi kỳ hạn 12 tháng cao trên thị trường, khoảng 7,5%. Khoảng chênh lệch này cho thấy lợi thế tương đối của cổ phiếu chưa thực sự rõ rệt nếu chỉ xét trên hai chỉ tiêu. Tuy nhiên, việc đánh giá sức hấp dẫn của thị trường còn cần đặt trong tương quan với triển vọng lợi nhuận doanh nghiệp và kỳ vọng tăng trưởng.
Diễn biến giữa các nhóm ngành cũng có sự phân hóa. Trong tuần cuối tháng 10, vốn hóa nhóm bất động sản tăng khoảng 1%, trong khi nhóm ngân hàng giảm 3%, dịch vụ tài chính giảm 5% và công nghệ thông tin giảm 7%. Thanh khoản ở các nhóm ngân hàng và dịch vụ tài chính cũng suy giảm đáng kể.
Vì vậy, bên cạnh việc theo dõi vùng hỗ trợ 1.700 điểm của VN-Index, nhà đầu tư cần quan sát sự cải thiện của thanh khoản, độ rộng thị trường và mức độ tham gia của các nhóm ngành. Các ngưỡng điểm kỹ thuật cung cấp mốc tham chiếu cho hoạt động giao dịch, trong khi diễn biến dòng tiền và tâm lý nhà đầu tư sẽ góp phần xác nhận khả năng duy trì xu hướng.
Cơ hội giải ngân cần được xác nhận bằng dòng tiền
Các yếu tố vĩ mô trong tháng 11 đòi hỏi nhà đầu tư phân biệt giữa cơ hội định giá và thời điểm giải ngân. Giá cổ phiếu điều chỉnh có thể mở ra cơ hội lựa chọn, nhưng mức giảm giá chưa đủ để kết luận rằng rủi ro đã được phản ánh đầy đủ. Trong bối cảnh thanh khoản chưa cải thiện rõ nét, khối ngoại tiếp tục bán ròng và diễn biến giữa các nhóm ngành còn phân hóa, việc đánh giá cơ hội cần gắn với chất lượng doanh nghiệp, triển vọng lợi nhuận và khả năng hấp thụ lượng cung trên thị trường.
Với dòng vốn trung và dài hạn, môi trường vĩ mô ổn định là điều kiện quan trọng để hỗ trợ thị trường. Tuy nhiên, sức hấp dẫn của cổ phiếu còn phụ thuộc vào triển vọng lợi nhuận, mức định giá và khả năng duy trì tăng trưởng của doanh nghiệp. Diễn biến dòng tiền cũng là chỉ báo cần theo dõi để đánh giá mức độ sẵn sàng tham gia thị trường của nhà đầu tư. Khi các yếu tố này chưa có chuyển biến rõ nét, phân bổ vốn có chọn lọc và kiểm soát rủi ro vẫn là cách tiếp cận phù hợp, thay vì chỉ dựa vào kỳ vọng VN-Index sớm tăng trở lại.
| Trọng tâm của thị trường chứng khoán trong tháng 11 không chỉ là VN-Index có giữ được vùng hỗ trợ hay không, mà là những điều kiện tài chính và triển vọng tăng trưởng có chuyển hóa thành sức mua thực chất hay không. |
Ở chiều tích cực, thanh khoản cải thiện, lượng cung được hấp thụ và sự tham gia rộng hơn của các nhóm ngành sẽ góp phần củng cố độ tin cậy của xu hướng. Ngược lại, nếu VN-Index duy trì trên vùng hỗ trợ 1.700 điểm nhưng thanh khoản chưa tăng và sức mua vẫn tập trung ở một số cổ phiếu, khả năng hình thành xu hướng tăng trên diện rộng vẫn cần được kiểm chứng.
Trọng tâm của thị trường chứng khoán trong tháng 11 vì thế không chỉ là diễn biến của VN-Index tại các ngưỡng kỹ thuật, mà còn là khả năng chuyển hóa triển vọng tăng trưởng và các điều kiện tài chính thành sức mua trên thị trường. Lãi suất, thanh khoản và giao dịch của khối ngoại sẽ là những yếu tố cần theo dõi; trong đó, sự cải thiện đồng thời của dòng tiền và độ rộng thị trường là cơ sở quan trọng để đánh giá mức độ bền vững của xu hướng.