

Giảm giá điện và thuế xăng, lợi ích nào chuyển hóa thành lợi nhuận doanh nghiệp?
Theo ông, việc giảm giá điện và thuế tiêu thụ đặc biệt đối với xăng có ý nghĩa như thế nào đối với ổn định kinh tế vĩ mô và triển vọng tăng trưởng của doanh nghiệp trong những tháng cuối năm 2026?
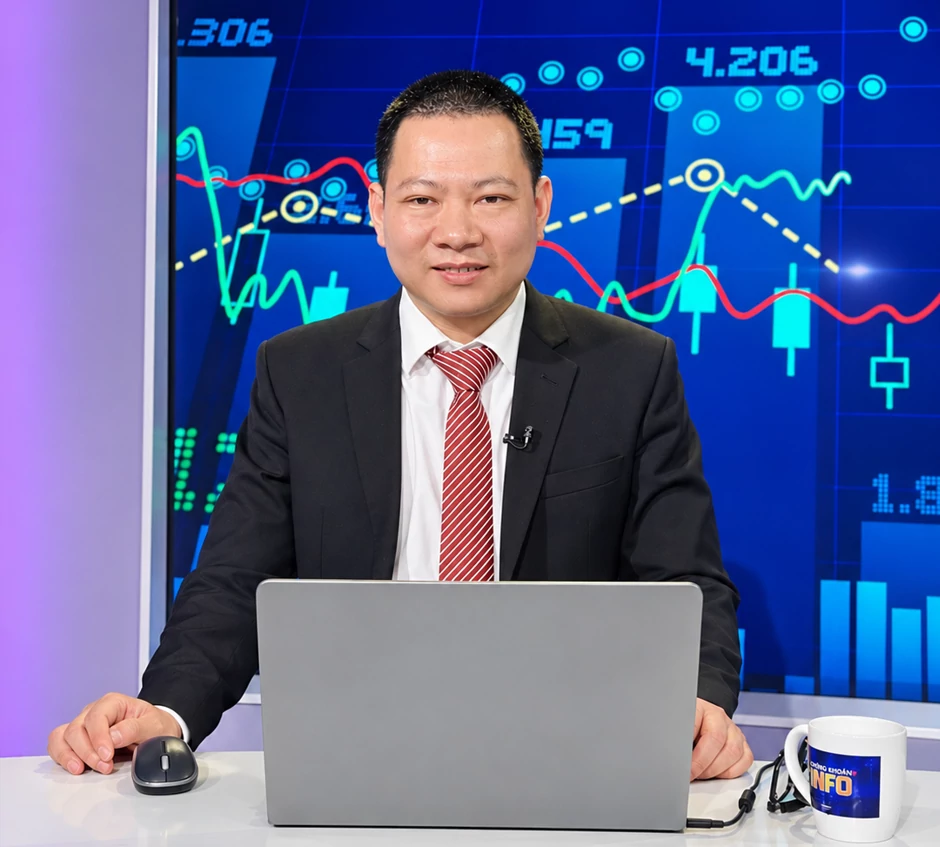 |
| Ông Nguyễn Anh Khoa, Giám đốc Phân tích, Công ty Chứng khoán Agriseco. |
Phóng viên: Theo ông, việc giảm giá điện và thuế tiêu thụ đặc biệt đối với xăng có ý nghĩa như thế nào đối với ổn định kinh tế vĩ mô và triển vọng tăng trưởng của doanh nghiệp trong những tháng cuối năm 2026?
Ông Nguyễn Anh Khoa: Nhìn lại dữ liệu, áp lực lạm phát tập trung ở nhóm giao thông, ăn uống ngoài gia đình và nhà ở, vật liệu xây dựng. Trong đó, giá nhóm giao thông tháng 10 tăng 15,57% so với cùng kỳ, nổi bật do ảnh hưởng của xăng dầu. Chi phí năng lượng cũng có thể lan sang dịch vụ ăn uống, bên cạnh sức ép từ thực phẩm, tiền thuê và nhân công.
Theo tôi, việc giảm giá xăng (từ thuế tiêu thụ đặc biệt và giảm theo giá thế giới) và điện giúp doanh nghiệp tiết giảm chi phí, đồng thời giảm nhẹ sức ép lên sức mua của người dân. Với chứng khoán, thông tin này trước hết củng cố kỳ vọng ổn định vĩ mô và cải thiện lợi nhuận doanh nghiệp.
Theo ước tính, hai chính sách giúp giảm CPI bình quân năm 2026 khoảng 0,08 điểm phần trăm. Điều này tạo thêm dư địa điều hành tiền tệ, nhưng sẽ cần thời gian thẩm thấu.
Từ góc độ thị trường chứng khoán, điều nhà đầu tư cần quan tâm là mức độ tác động của chính sách đến kết quả kinh doanh của doanh nghiệp niêm yết. Việc giảm chi phí điện và xăng có thể hỗ trợ giá vốn, chi phí vận hành và biên lợi nhuận của những doanh nghiệp có mức độ phụ thuộc lớn vào năng lượng. Tuy nhiên, tác động này không đồng đều và cũng không đồng nghĩa lợi nhuận của doanh nghiệp sẽ tăng ngay lập tức. Cần xem xét tỷ trọng chi phí năng lượng trong cơ cấu chi phí, khả năng duy trì sản lượng và diễn biến đầu ra của từng doanh nghiệp.
Phóng viên: Nhìn từ góc độ thị trường chứng khoán, những nhóm ngành nào có khả năng hưởng lợi rõ nét nhất từ các chính sách này? Đâu là yếu tố quyết định mức độ chuyển hóa lợi ích chi phí thành tăng trưởng lợi nhuận của doanh nghiệp?
Ông Nguyễn Anh Khoa: Với chính sách giảm giá điện, nhóm doanh nghiệp sản xuất có mức tiêu thụ điện lớn có thể được hưởng lợi trực tiếp thông qua việc tiết giảm chi phí đầu vào. Đối với chính sách giảm thuế tiêu thụ đặc biệt đối với xăng, cần xem xét những doanh nghiệp có mức độ sử dụng xăng đáng kể trong hoạt động kinh doanh để đánh giá khả năng giảm chi phí vận hành.
Tuy nhiên, việc xác định doanh nghiệp hưởng lợi cần dựa trên cơ cấu chi phí thực tế, không chỉ dựa vào tên ngành. Một doanh nghiệp có mức tiêu thụ năng lượng lớn nhưng tỷ trọng chi phí điện, xăng trong tổng giá thành không đáng kể thì mức độ tác động đến lợi nhuận có thể không lớn. Ngược lại, doanh nghiệp có tỷ trọng chi phí năng lượng cao nhưng đầu ra yếu hoặc phải giảm giá bán để duy trì thị phần cũng chưa chắc chuyển hóa được toàn bộ phần tiết kiệm chi phí thành lợi nhuận.
Vì vậy, nhà đầu tư cần đánh giá đồng thời tỷ trọng chi phí năng lượng, khả năng kiểm soát giá vốn, sức tiêu thụ sản phẩm và triển vọng lợi nhuận cốt lõi. Đây là cơ sở để nhận diện doanh nghiệp thực sự hưởng lợi, thay vì chỉ lựa chọn cổ phiếu theo câu chuyện chính sách.
 |
| Thông tin giảm giá điện và xăng củng cố kỳ vọng ổn định vĩ mô và cải thiện lợi nhuận doanh nghiệp. |
Phóng viên: Những chính sách giảm chi phí năng lượng có thể tạo ra tác động như thế nào đến mặt bằng lãi suất, định giá cổ phiếu và dòng tiền trên thị trường chứng khoán? Liệu đây có thể trở thành chất xúc tác cho một nhịp phục hồi của thị trường?
Ông Nguyễn Anh Khoa: Đối với lãi suất, tôi đánh giá tác động sẽ gián tiếp và cần thời gian hấp thụ. Mặt bằng lãi suất còn phụ thuộc vào cân đối huy động – cho vay, nhất là nhu cầu vốn trung, dài hạn của hệ thống ngân hàng. Việc hai chính sách góp phần giảm áp lực CPI có thể tạo thêm dư địa điều hành tiền tệ, nhưng sẽ cần thời gian thẩm thấu.
Với chứng khoán, thông tin giảm giá xăng, điện trước hết củng cố kỳ vọng ổn định vĩ mô và cải thiện lợi nhuận doanh nghiệp. Khả năng dòng tiền quay lại thị trường vẫn cần được xác nhận qua thanh khoản thực tế.
Đối với định giá cổ phiếu, tác động cần được nhìn nhận qua triển vọng lợi nhuận của doanh nghiệp và mặt bằng lãi suất. Khi chi phí đầu vào giảm, những doanh nghiệp hưởng lợi có khả năng cải thiện biên lợi nhuận, qua đó hỗ trợ kỳ vọng về kết quả kinh doanh. Nếu triển vọng lợi nhuận được cải thiện thực chất, đây có thể là yếu tố tích cực đối với định giá cổ phiếu.
Tuy nhiên, không nên đồng nhất việc giảm chi phí năng lượng với khả năng định giá toàn thị trường tăng lên. Mức định giá còn phụ thuộc vào tốc độ tăng trưởng lợi nhuận, mặt bằng lãi suất, mức độ hấp dẫn của cổ phiếu so với các kênh đầu tư khác và khẩu vị rủi ro của nhà đầu tư.
Về dòng tiền, chính sách có thể hỗ trợ tâm lý và tạo thêm cơ sở để nhà đầu tư đánh giá lại triển vọng của những doanh nghiệp hưởng lợi. Dù vậy, khả năng dòng tiền thực sự quay lại thị trường vẫn cần được kiểm chứng bằng thanh khoản và diễn biến giao dịch. Do đó, hai chính sách có thể là yếu tố hỗ trợ, nhưng chưa đủ để khẳng định sẽ tạo ra một nhịp phục hồi bền vững nếu chưa có sự cải thiện đồng thời từ kết quả kinh doanh và dòng tiền thị trường.
Phóng viên: Ông đánh giá thế nào về triển vọng thị trường chứng khoán Việt Nam trong thời gian tới và nhà đầu tư nên lựa chọn chiến lược phân bổ vốn ra sao?
Ông Nguyễn Anh Khoa: Trong ngắn hạn, tôi cho rằng thị trường sẽ phân hóa trong bối cảnh giá năng lượng cũng như lãi suất có thể hạ nhiệt như hiện tại. Nguyên nhân bởi các tác động thực tế được cảm nhận bởi đời sống người tiêu dùng và con số lợi nhuận của doanh nghiệp sẽ cần thời gian để thẩm thấu. Trong khi đó, lãi suất tiền gửi dù hạ nhiệt nhưng vẫn là một kênh an toàn nếu so với chứng khoán hay trực tiếp đầu tư kinh doanh. Vì vậy, thị trường sẽ có phản ứng tích cực nhưng phân hóa và có độ trễ cao.
Về trung và dài hạn, tôi giữ quan điểm tích cực có chọn lọc khi định giá thị trường đã hấp dẫn hơn, còn tăng trưởng kinh tế, đầu tư hạ tầng và mở rộng sản xuất tiếp tục tạo nền tảng hỗ trợ.
Đối với những biến số cần theo dõi, tôi cho rằng có ba nhóm chính mà nhà đầu tư cần tập trung khi đánh giá thị trường: (1) Các yếu tố vĩ mô trong và ngoài nước như giá dầu, chính sách của Fed, lợi suất trái phiếu, lợi suất tiền gửi trong nước và lạm phát trong nước cũng như quốc tế; (2) Sức khỏe doanh nghiệp gồm kết quả kinh doanh, chú trọng mảng kinh doanh cốt lõi, dòng tiền kinh doanh và khả năng thích ứng trong môi trường thay đổi; (3) Dòng tiền thị trường: diễn biến chỉ số, khả năng phá vỡ xu hướng giảm trung hạn, thanh khoản hồi phục, giao dịch ròng của nhà đầu tư nước ngoài đảo chiều ở từng cổ phiếu trọng tâm.
Theo đó, tôi cho rằng cần duy trì sự linh hoạt khi phân bổ vốn theo cổ phiếu và nhóm ngành ở thời điểm hiện tại. Hoạt động giải ngân ưu tiên cổ phiếu có yếu tố cơ bản hỗ trợ, dòng tiền kinh doanh và tài chính lành mạnh; khi đó, câu chuyện định giá rẻ sẽ được kích hoạt khi có dòng tiền tham gia trở lại thị trường.
Đối với những cổ phiếu được kỳ vọng hưởng lợi từ việc giảm giá điện và xăng, nhà đầu tư cần đối chiếu mức độ tiết giảm chi phí với khả năng cải thiện lợi nhuận thực tế. Một cổ phiếu thuộc nhóm ngành được hưởng lợi chưa chắc đã là cơ hội đầu tư nếu triển vọng kinh doanh yếu, sức khỏe tài chính không tốt hoặc mức định giá hiện tại đã phản ánh phần lớn kỳ vọng tích cực. Vì vậy, việc lựa chọn cổ phiếu vẫn cần đặt trên nền tảng chất lượng doanh nghiệp, triển vọng lợi nhuận và tín hiệu dòng tiền, thay vì chỉ dựa vào thông tin chính sách.
Phóng viên: Xin trân trọng cảm ơn ông!